ラベル お勧めの英語本 の投稿を表示しています。 すべての投稿を表示

2022年9月19日月曜日

『金持ち父さん 貧乏父さん』を読んで6年後


Rich Dad Poor Dad (金持ち父さん 貧乏父さん)

2016年に『金持ち父さん 貧乏父さん』の英語版『Rich Dad Poor Dad』を初めて読みました。あれから、6年経ち私のファイナンシャルリテラシーも向上し、6年前と比べると資産運用方法や考え方が大きく変わりました。もし読んでいなかったら、今の我が家の資産額はかなり大きく違ったと思います。本当に読んで良かったと思う本でした。まだ読んでいない人は絶対読むべき、お勧めの本です。


『金持ち父さん 貧乏父さん』に関する前回の記事

ファイナンシャル本のベストセラー!  『金持ち父さん 貧乏父さん』の英語版 『Rich Dad Poor Dad』 を読んでみた

『金持ち父さんのキャッシュフロー・クワドラント』の英語版、"Rich Dad's Cashflow Quadrant" を読んで学んだ5つの事

『金持ち父さんの投資ガイド』の英語版、" Rich Dad's Guide to Investing"を読んで学んだ4つの事


読もうと思ったきっかけ

きっかけは、当時アメリカで自宅購入を検討中で、実際に家を買う前にアメリカ人でファイナンシャルリテラシーが高い人、不動産で成功している人の考え方を知りたかったから。それで、選んだのが『金持ち父さん 貧乏父さん』の英語版です。世界中でベストセラーの本。アマゾンレビューもすごく良いので、すぐに注文して読んでみました。


読んだ後の行動の変化

■ファイナンシャルリテラシーを向上させた

 日々 経済ニュースや S&P 500の値動きを見るようになりました。Tax Returnの時期には、税金の優遇制度について学んで我が家でできる事はないか調べました。保険への考え方も勉強して、我が家にあった保険プランを選ぶ事ができるようになりました。


■資産を買い続けた

 収入が入ったら、すぐに投資(資産を買う)を継続しました。現在、我が家の場合の資産はほとんどが株式投資です。結果、株が一番手間がかからなくて我が家にあっていると思いました。


■キャッシュは必要以上に持たないようにした

 アメリカではエマージェンシーファンド(失業などの予測外の事態の為にとっておくお金)は生活費の3か月~半年と言われています。我が家は精神的に心地良い額が生活費の半年~1年くらい。それ以上ある時は投資額を増やしてキャッシュ(現金・預金)を減らすようにしました。このルールにすると、かなり投資額が増えました。(キャッシュはインフレで毎年価値が下がるので、お金を産みだす資産に変える方が良い。)


■他人やファイナンシャルの専門家の言われるがままに行動しない

ファイナンシャルに関する決断をする時は、自分で時間をかけて調べて、しっかりと知識を付けた後で(ほぼ決断したあとで)専門家にコンタクトするようにしました。すると、この専門家は透明性があって顧客ファーストだとか、この専門家は商品を売りたいだけとか分かるようになります。専門家の言いなりにならない事、自分で知識をもって決断する事が大事です。家のローンのリファイナンスなどは、自分のケースではどれを選ぶのがベストか、ノートに沢山書いて、シュミレーションしてみて決めました。


読んで6年後・・・

この6年間、支出の最適化をしてきました。アメリカではインフレで様々なものが値上がりしましたが、それでも我が家で支出を抑える事ができた大きなものが住居費。家を購入する前に借りていたアパートは現在インフレで月$1000(14万5千円)以上も上昇していてびっくりしましたが、我が家は6年前に家を買い、さらに歴史的な低金利時にリファイナンスできたので、6年前のアパートのレント価格よりさらに安く、広い家に住めています。もしあの時に家を買っていなかったら、年間$12,000(174万円)以上も支出が増えると思うと驚きます。賃貸では年々インフレで生活がきつくなりますが、持ち家の人はローンの支払いの継続でエクイティも増えていくので資産が増えていきます。

そして、この6年間できるだけ資産が増えるように投資に力をいれました。実際に株式投資をし始めたのは5年前からなので、まだまだ期間は短いですが、それでもコロナショック、低金利、金利上昇など、そのつど株価も大きく波がありました。今年に入り株価は下落しているので短期ではマイナスですが、5年の投資期間で見ると流動資産は大きくプラスです。さらに、ここ数年の不動産価格の上昇で不動産も含めた我が家の資産はかなり大きく成長しました。(ここ数か月では、不動産は緩やかに下落し始めましたが。)自宅はローンを毎月払う義務があり、売る予定もないので、『自宅は負債である』の金持ち父さんの考え方には賛成ですが、持ち家のおかげで我が家の純資産が大きく増えたのはありがたいです。

今はまだ完全なFIRE(Financial Independence Retire Early)までいきませんが、出口がはっきりと見えてきた感じです。


これから資産運用を始める人へのアドバイス

まだ資産運用をした事がない方へのアドバイスを少ししたいと思います。


余白の時間をもつ事

私が一番大事に思っているのがまずはお金のことを考える時間をもつ事。生活の為にがむしゃらに働いている人は、お金のことを考える時間がありません。お金のことは難しそうで、面倒だから人に任せたり、「あとで考える」「資産が少ないから関係ない」と放置していたら、あっという間に時間が過ぎてしまいます。投資は期間を味方にする事が大事です。もし残業や休日出勤で働きすぎてクタクタであれば、収入が少し減ってでも仕事時間を減らすべきだと考えます。お金のことを考える時間をつくり、お金が増えるシステム作り(支出の最適化や資産運用方法の確立)をまずやること。システムが出来てから、がむしゃらに働いてどんどん投資してもいいし、適度に働いて長い目で投資でも良いと思います。


総投資額(資産額)のゴールを知る事

リタイア後の年金をあてにしてはいけません。日本では老後2000万円問題など話題になりましたが、そもそも日本政府は運用が下手なので年金は老後あてにしない事が大事です。本来ならインフレで物価が上昇すれば年金が増額されるのがアメリカの常識ですが、日本は年金が減額されるという、なんとも不思議な事になっています。自分で資産運用して、自分年金を作りましょう。総投資額のゴールは年間支出の25倍です。例えば、年に300万円欲しい方は、7500万円を7%で運用して、毎年4%だけ引き出すと300万円になります。すると、資産が尽きる可能性はほぼなくなります。年に500万円欲しい方は、1億2500万円を7%で運用して、4%引き出すと500万円になります。総投資額のゴールが決まったら、その額に向けて積み上げていくだけです。達成できれば、いつでもリタイアできる状態(FIRE)です。


持ち家 VS 賃貸

正直、日本なら家を買う必要はありません。なぜなら、居住地の選択の変更ができなくなるから。もし、海外移住したいと思ったら自宅を売る事になり、購入額より安かったら負債になりかねません。ただし、出口戦略を立てた上での購入は賛成です。例えば、もし海外移住になったら自宅を賃貸として運用しても立地が良いのでプラスになりそうとか。

アメリカ在住の方は、初めて購入する家であれば、頭金が貯まったら買う方が良いです。老後は日本へ永久帰国する予定の人も、これから5年間くらいアメリカに住む予定があるなら、買うのはありです。5年経てば不動産価格が大きく上昇している可能性があるからです。また、5年後に下がったとしても、出口戦略として投資物件として誰かに貸し出す事ができれば、10年や15年などの長期保有で不動産はほぼ価格が上昇します。今は不動産が高く、利率も高いという、購入するには条件が悪そうに思えますが、初めての家はマーケットを読まずに購入しても良いと思います。そして、住宅ローンは毎月無理なく払えるかが非常に大事です。大きすぎる立派な家は必要ありません。今の自分にあった家を選びます。家族が増えて広い住まいが必要になれば、売って今度は大きな家を買えばよいのです。月々の住宅ローンはできるだけ低い方がよいです。余裕資金があれば、毎月の投資額を積み立てられるからです。逆に月々の住宅ローンの負担が大きいと、Living Paycheck to Paycheck の状態になり、Rat Race の始まりになってしまいます。


Rich Dad Poor Dad
『Rich Dad Poor Dad』を手に取って読んだ6年前の自分に感謝しています。自分の中では、お金に関する考え方を指南してくれたこの本は、生涯で考えるとかなりの価値があると思っています。

まだ読んだ事がない人は、『金持ち父さん 貧乏父さん』は本当にお勧め。日本語版もレビューが良いので、ぜひ読んでみてください。
金持ち父さん 貧乏父さん


●Rich Dad Poor Dad(英語版) アマゾン販売ページ

 英語が上級者でなくても、『Rich Dad Poor Dad』 は簡単な英語で書かれているのでお勧めです。


●金持ち父さん 貧乏父さん(日本語版) アマゾン販売ページ

 資産運用は時間を味方にする事が大事なので、まだ読んでいない人は1日でも早く読んでみる事を勧めします。


---------------------------------------------------------------------------------------------------------------------
関連記事
 ファイナンシャル本のベストセラー!  『金持ち父さん 貧乏父さん』の英語版 『Rich Dad Poor Dad』 を読んでみた

おすすめの洋書に関する全ての記事はこちら
『お勧めの英語の本』カテゴリの記事
 ---------------------------------------------------------------------------------------------------------------------

『お気に入りのアイテム』カテゴリの記事はこちら

『基本のコーヒーの淹れ方』カテゴリの記事はこちら

『レシピ』動画のカテゴリの記事はこちら

『お勧めの英語本』のカテゴリの記事はこちら


2021年3月16日火曜日

アメリカの不動産投資の教科書『Rich Dad Advisors The ABCs of Real Estate Investing』 を読んで学んだ事

 2016年にロバートキヨサキさんの『金持ち父さん 貧乏父さん』の英語版『Rich Dad Poor Dad』を読んでから、お金に対する考え方が変わり、日々ファイナンシャルリテラシーを向上させる為に努力してきました。


 以前の記事 『ファイナンシャル本のベストセラー!  『金持ち父さん 貧乏父さん』の英語版 『Rich Dad Poor Dad』 を読んでみた』


日本とアメリカでは不動産事情が大きく異なる

アメリカでは、不動産価値は毎年上昇するのが常識で、「不動産は最高の投資である」と言われています。

日本では、不動産は買った瞬間が一番高く、毎年価値が下がっていくのが普通なので、ちょっと理解しがたい事実です。

私は2016年にアメリカで初めて家を購入しましたが、毎年価値が上がり、たったの5年で推定価値が30%も上昇しました。(アメリカではネットでほぼ全ての家の現在価値、価格の推移、築年数、売買履歴などの情報を見る事ができます。)我が家同様に、近隣の家の価値も年々上昇しています。

かと言って、毎年不動産価値が上昇する補償はどこにもありません。リーマンショック時にはアメリカの不動産価格は下落しました。2009~2012年頃はアメリカのほとんどの不動産価格が下落しており、半値近いほど下落した家も沢山あります。当時は、多くの富裕層投資家がキャッシュですばやく不動産を買うので、一般の人達は不動産価格が下落してもローンで家を買うのは難しい状態でした。2012年と比較すると、多くの不動産が今では2倍以上に価格が上昇しています。2012年頃に投資物件を買えた人達は、大きく資産を増やせたでしょう。


金持ち父さんの「自宅は負債である」という考えは正しい

それでも「自宅は負債である」という金持ち父さんの教えには今でも納得しています。毎月の支出(ローンなど)はできるだけ少ない方が良いです。理由は、残ったお金を積極的に投資にまわすことができるからです。

もし、「アメリカでは家は最高の投資だから」と信じて、大きすぎる家(自宅)を買うと貧困の道へすすむ可能性があります。毎月のローンの支払い額が多すぎて、自宅以外の投資に回せるお金がなくなります。お金が必要になった時に、自宅を売るしか方法がないのはかなりのリスクです。

どんなに価値が上がっても、ローンの支払い義務があるので「自宅は負債」ですが、自宅以外に不動産を買って貸し出せば立派な投資になります。


The ABCs of Real Estate Investing by Ken McElroy

前置きが長くなりましたが、ここからが本のレビューです。


『The ABCs of Real Estate Investing』を読んで学んだ事

チャンスがあれば不動産投資も選択肢に入れたいと思い、『The ABCs of Real Estate Investing』を読んでみました。(日本語版は『不動産投資のABC』)プロの不動産投資家ケン マックロイ(Ken McElroy)さん著書の本です。ロバートキヨサキさんおすすめの不動産投資本だけあって、かなり読みやすいです。今日はケンさんの本から学んだ事をシェアしたいと思います。


1.小さい物件はリスクが高い

戸建てやコンドミニアム1戸など、小さい物件を購入する場合、ローンが通るかどうかは本人の経済力によります。収入が多い人はローンが通りやすいですが、無収入だとローンは通りません。 

反対に、大きな物件の場合はどうでしょうか。たとえば数億の価値があるアパート1棟を何人かで共同購入する場合、アパートからのキャッシュフローが大きいので、アパートの価値によってローンが通ります。さらに、家賃の上昇とともに、キャッシュフローが大きくなれば、さらに不動産の価値が上がっていきます。

空室が出た場合のリスクも、小さい物件はリスクが高いです。1戸建てやコンドミニアムなどの小さい物件だと空室のローンの100%をオーナーのお金で補填する必要があります。反対に、大きな物件のアパート1棟の場合は、たとえ10戸中に3戸の空室が出ても、30%で済みます。また7戸のキャッシュフローから補填すれば、自分でお金を払う必要がありません。


2.不動産投資はチームワークである

アメリカの不動産価値は一般的に年々上昇するので、不動産投資は魅力的に見えます。株式投資と違うのは、管理や手間がかかる事。たとえば、遠方に住んでいるからと、実物を見ずにアパート一棟を購入。管理はプロパティマネージメント会社に任せれば良いと、管理をまるなげする人もいますが、そうすると失敗する可能性も高まります。管理が悪いと、修理すべきところを放置したり、質の悪い入居者が増えて、家賃が回収できなかったり、治安も悪化していきます。不動産投資を始める場合、専属チームを作って全てが円滑に効率よく進むようにします。弁護士、会計士、ブローカー、プロパティマネージャー、コントラクター、保険エージェント、エステートプランナー、エンジニアなど、すべてのチームメンバーが一丸となることで不動産投資が成功します。そして、実際に自分の目で物件を見て、不動産投資がうまくいっているのか定期的に評価する必要があります。


3.不動産投資に成功している人は特別な能力があるわけではない

「この土地にアパートと建てたら、将来需要が高くなるはず!」という自分の直感や、予想を信じるより、まずは多くのプロに自分のアイデアをぶつけて反応を見る事。プロの多くがイマイチな反応だったら、自分の予想はおそらくハズレ。もし、意見を聞かずに突き進んでいたら、失敗して代償をはらうのは自分になります。


4.フリップで短期間で儲けようとするのはギャンブル

フリップとは、古くさい家を安く買って、短期間でリフォームして高く売って利益をあげる事です。ケンさんによるとフリップはギャンブルと同じだと言います。そもそも短期間で価値が上がる補償はないし、短期間で家を売ると、キャピタルゲインで多くの税金を納める必要があります。一番良い方法は、不動産は長期保有すること。今の家を売らずにリファイナンスしてエクイティからキャッシュアウトして現金を手に入れて、そのお金をダウンペイメントにあてれば、手出しゼロで次の家を買えます。(ただし、エクイティからキャッシュアウトすると、ローンが増えるのでリスクも高くなります。)


The ABCs of Real Estate Investing by Ken McElroy


The ABCs of Real Estate Investing by Ken McElroy

Contents

Foreword : Learn from an Expert by Robert Kiyosaki

Chapter One : The Myths and the Magic

Chapter Two : You Gotta Have a Goal

Chapter Three : It Takes a Team

Chapter Four : Research Can Be Fun?

Chapter Five : Swampland for Sale

Chapter Six : Finding Your Diamond in the Rough

Chapter Seven : Is It Really a Diamond?

Chapter Eight : The Big Commitment

Chapter Nine : Due Diligence : The Easter Egg Hunt

Chapter Ten : Making Sense of It All

Chapter Eleven : You Own It ... Now What?

Chapter Twelve : To Sell or Not to Sell

 The ABCs of Real Estate Investing by Ken McElroy


本気で不動産投資をしたい人向けの本

とても読みやすい本でしたが、内容は本気で不動産業に取り組みたい人向けの本でした。不動産投資や、マネージメントについて例をあげながら分かりやすく書かれています。アメリカで不動産投資を考えている人や、すでに不動産投資を始めている人には、不動産投資の教科書として、ぜひ読んでほしい本です。アメリカのアマゾンで、とても評価が高く、人気の不動産投資の本です。(アマゾンで現在レビューが1,471件で星が5中4.6です。)

英語版 『The ABCs of Real Estate Investing』by Ken McElroy

英語の難易度は?

ロバートキヨサキさんの金持ち父さんシリーズと同様に、この本も英語自体の難易度は高くありません。洋書としては、非常に読みやすいです。168ページの本なので、数日で読めるでしょう。また、英語が苦手な方には日本語版もあります。


●日本語版  『不動産投資のABC』 Amazon 販売ページ

●英語版   『The ABC of Real Estate Investing』 Amazon 販売ページ


日本語版『不動産投資のABC』 ケン・マクロイ

不動産投資をするかどうか・・・

私もチャンスがあれば、不動産投資も視野にいれようかと思いましたが、本を読んでみて少し気持ちに変化がありました。株式投資と違って、不動産投資は手間がかかります。本を読んで、リスクを伴う『副業』だと思いました。『副業』というより、場合によっては『本業』と同様と思った方がよさそうです。リスクはコントロールするものですが、自分でコントロール可能なリスクなのか?ということも課題です。

コロナショック時もアメリカの不動産価格は影響なく上昇続けています。コロナショック時は、「ついに不動産価格が暴落するぞ!」と不動産投資家は声をそろえて言っていましたが、金利の低下から、需要が上がり、不動産価格は上昇し続けています。

でも実際は、コロナショックで不動産投資には大きな影響がで始めています。コロナショック時から家賃を払っていない人が増加し問題になっています。今のところ、政府の対策で家賃滞納の立ち退き禁止になっています。コロナショックからすでに1年経過しています。家賃滞納している人達が、猶予期間が過ぎたら今までの分全額支払いできるでしょうか?おそらく、多くの場合、「ないものは払えない!」と未払い分を踏み倒すと思います。

パンデミックが終了したあと、アメリカの不動産市場がどのようになっていくのか、見ていきたいと思います。


---------------------------------------------------------------------------------------------------------------------
関連記事
 ファイナンシャル本のベストセラー!  『金持ち父さん 貧乏父さん』の英語版 『Rich Dad Poor Dad』 を読んでみた

おすすめの洋書に関する全ての記事はこちら
『お勧めの英語の本』カテゴリの記事
 ---------------------------------------------------------------------------------------------------------------------

『お気に入りのアイテム』カテゴリの記事はこちら

『基本のコーヒーの淹れ方』カテゴリの記事はこちら

『レシピ』動画のカテゴリの記事はこちら

『お勧めの英語本』のカテゴリの記事はこちら


2020年4月2日木曜日

金持ち父さんのボードゲーム 『キャッシュフロー』で遊んでみた結果

金持ち父さんのボードゲーム 『キャッシュフロー』
アメリカの投資家・不動産王のロバート・キヨサキさんの金持ち父さんシリーズ本はとてもお勧めです。以前の記事でも書きましたが、私はこれまで金持ち父さんシリーズの英語版を3冊読んでみました。

前回の記事
ファイナンシャル本のベストセラー!  『金持ち父さん 貧乏父さん』の英語版 『Rich Dad Poor Dad』 を読んでみた

『金持ち父さんのキャッシュフロー・クワドラント』の英語版、"Rich Dad's Cashflow Quadrant" を読んで学んだ5つの事

『金持ち父さんの投資ガイド』の英語版、" Rich Dad's Guide to Investing"を読んで学んだ4つの事


特に、『金持ち父さん 貧乏父さん』は世界中でファイナンシャルカテゴリのベストセラーになっており、多くの人にとって投資を始めるきっかけになっています。私にとっても、お金の事を真剣に考えるきっかけになり、考え方・行動に大きく影響を与えてくれました。


今回は、金持ち父さんのボードゲーム『キャッシュフロー』の英語版で遊んでみた感想を5つシェアしたいと思います。

金持ち父さんのボードゲーム 『キャッシュフロー』


1.大人向けのボードゲーム
子供の頃、『人生ゲーム』というボードゲームが人気でよく遊びました。金持ち父さんのボードゲームも似たようなものと考えていましたが、難易度は高めです。14歳以上に適しているという事ですが、かなり大人向けのゲームです。不動産を購入してみたり、ビジネスを購入したり、株を購入したりします。収入と支出、資産と負債など計算し、記入していきます。楽しむというより、あくまでもファイナンシャルリテラシーを向上させることが目的のボードゲームです。
金持ち父さんのボードゲーム 『キャッシュフロー』


2.かなり時間がかかる
ボードゲームの箱には『14歳以上、2~6人、60~180分遊べる』と書いてあります。実際、ふたりで遊んでみると、なかなかラットレースから抜け出せず5時間もかかりました。軽い気持ちで始めましたが、大人が5時間もゲームをし続けるのは無理なので、2日間に分けて遊びました。もう遊ぶというより、時間がかかりすぎてノルマ的な感覚。結果、1回しか遊んでません。
金持ち父さんのボードゲーム 『キャッシュフロー』


3.ラットレースから抜け出す方法
生活の為に働き続けなくてはならない間はラットレースから抜け出せません。不労所得が生活費を上まわると、働かなくても生きていく事ができます。給料からの収入はできるだけ不労所得につながるアセット購入していくようにします。アセットからのキャッシュフローが増えていくと、ついにラットレースを抜けだす事ができ、ファストトラックに移れます。ラットレースから抜け出すと、雪だるま式にお金がどんどん増えていきます。"The rich get richer and the poor get poorer." と、言いますが、ファストトラックに移ることができれば、「金持ちはより金持ちになる」状態を実感する事ができます。
金持ち父さんのボードゲーム 『キャッシュフロー』


4.高給取りはリスクでもある
ゲームのなかでの職業の選択は運まかせですが、運よく高給取りの職業に就くことができても、なにかと支出が多くなってしまい、結局ラットレース抜け出すのに時間がかかってしまいます。現実の世界でも、高給取りの家庭は高級車に乗り、高級ブランドを身にまとい、子供を私立の学校に通わせ、支出が多くなりがちです。(この傾向は、『となりの億万長者』という本でも学びました。)逆に、給料が低くても、生活費も低ければ、不労所得が生活費を上回るのは割と簡単で、ラットレースから抜け出す事ができます。
金持ち父さんのボードゲーム 『キャッシュフロー』


5.ファイナンシャル用語が学べる
ゲームのなかで、沢山のファイナンシャル用語が出てくるので、分からない用語は調べながらゲームを進めました。金持ち父さんのボードゲームで何度も遊べば、難しいファイナンシャル用語に慣れて、現実の世界でも役立つと思います。


金持ち父さんのボードゲーム 『キャッシュフロー』

金持ち父さんのボードゲームで学んだ3つの事
結果、私は1回しか遊びませんでしたが、学んだ事は3つあります。

1.ゲームの世界でも、現実の世界でも、ラットレースから抜け出すには時間がかかる。一気にお金持ちになる事はほぼないので、日々の積み重ねが大事である。


2.現実の世界では、給料の額にかかわらず、生活費を抑える事で、ラットレースから抜け出すハードルが下がる。


3.収入があれば、アセット(株・不動産など)を購入していき、アセットからのキャッシュフローを増やしていく。


金持ち父さんのボードゲームはおすすめ?
かなり時間がかかるので、忙しい人にはむきません。もちろん、時間にゆとりがある人は良いと思います。学生さんであれば、お友達と一緒に遊びながら、ファイナンシャルリテラシーを向上させるツールとして大いに役立つと思います。英語版は、アメリカでは高評価です。「家族で遊びながら投資について学び、ライフスキルを向上させることが出来る。」とレビューがあります。英語を勉強中の方は、あえて英語版で遊び、ファイナンシャルリテラシーと英語力を同時に向上させるのもおすすめです。


●金持ち父さんのボードゲーム 日本語版  『キャッシュフロー』 Amazon 販売ページ


●金持ち父さんのボードゲーム 英語版  『Cashflow』 Amazon 販売ページ


---------------------------------------------------------------------------------------------------------------------
関連記事
 ファイナンシャル本のベストセラー!  『金持ち父さん 貧乏父さん』の英語版 『Rich Dad Poor Dad』 を読んでみた

おすすめの洋書に関する全ての記事はこちら
『お勧めの英語の本』カテゴリの記事
 ---------------------------------------------------------------------------------------------------------------------

『お気に入りのアイテム』カテゴリの記事はこちら

『基本のコーヒーの淹れ方』カテゴリの記事はこちら

『レシピ』動画のカテゴリの記事はこちら

『お勧めの英語本』のカテゴリの記事はこちら


2019年4月28日日曜日

アメリカのNetflixで『Tiding Up with Marie Kondo』を全話見てみた!

 2015年のタイム誌の「世界で最も影響力のある100人」に選ばれた片付けコンサルタントの近藤麻理恵さん。以前の記事にも書いたように、彼女のベストセラー『人生がときめく片付けの魔法』の英語版、"The Life-Changing Magic of Tidying Up" と "Spark Joy" を読み、すぐにこんまりメソッドに沿って、自宅の片付けをしました。アメリカでは、私と同様に こんまり先生の本に感銘を受けて片付けを始める人が増え、こんまりメソッドが大ブームになりました。


 2019年からアメリカのNetflixのオリジナル番組で『Tiding Up with Marie Kondo』がスタート。こんまり先生が、アメリカで片付けが苦手な家庭を訪問し、こんまりメソッドに沿って片づけレッスンを行うというリアリティショーです。アメリカでは、現在シーズン1(全8話)をNetflixで見ることができます。Netflixでさらに有名になった こんまり先生。アメリカでは第2のこんまりブームが来ています!


 Netflixで『Tiding Up with Marie Kondo』がスタートし、私もすぐにシーズン1の全8話を見ました。 消費大国のアメリカで、こんまり先生がどう片づけていくのか、とっても興味がありました。みごとにどの家庭も、みんなが幸せになる形で片づけ終わることが出来ました。今日は、アメリカでなぜこんまりメソッドが人気があるのか考えてみたいと思います。


ミニマリストブームから、こんまりブームへ
 こんまりメソッドがアメリカで有名になる数年前から、「ミニマリスト」がアメリカで少しずつ流行りだしました。ミニマリストは最小限の持ち物で暮らす人達。「服は数着だけになったけど、意外と困らないよ。」とか「コレクションしていた本を全捨てしたけど、すっきりした。」とか「ついに家具も捨てたけど、不便してないよ。」と言いますが、シンプルをとことん追求するミニマリストを極めるのは、誰にでもできることではありません。
 こんまりメソッドでは、多くのものは手放すけれど、ミニマリストになることとは大きく違います。ときめくものだけを残して、それぞれの理想の生活スタイルに合わせて収納していく。これなら、多くの人達のニーズに合います。

Therapeutic!
 物を手放す作業や、家が綺麗になっていく作業は、なんだかTherapeuticです。捨てる物にも、ひとつひとつ感謝をしていく。ときめくものだけを残していく。物であふれかえっていた家が、すっきり整頓された家になっていきます。頭もクリアになり、気分もすっきりしますね。

エキゾチック
 片付けを始める前に、こんまり先生が、正座をして、目を閉じ、家にご挨拶するシーンがあります。日本人から見ても、この光景は不思議ですが、アメリカ人から見たらかなりのエキゾチックな儀式です。

こんまり先生の愛されキャラ
 Netflixでこんまり先生を見て一番に思ったのが、こんまり先生自体がかなりの「愛されキャラ」。小柄で無邪気でかわいいし、服装は清潔感がありとても上品です!

収納が効果的!
 こんまりメソッドで代表的なのが、Tシャツなどの引き出しの収納。たたんで、立てて収納という方法は、かなり効果的な収納方法で、だれでもマネできます。


Netflixで『Tiding Up with Marie Kondo』がスタートしてから、色んな有名番組とコラボもされています。コメディアンのJimmy Kimmelの番組でのお片付けも結構面白かったです。


 基本的には、物を減らす、整理整頓するという当たり前のステップですが、私がこんまりメソッドで気に入っているのが、捨てる物にも感謝すること。自分に生活に不必要なものを手放す作業は罪悪感がありますが、こんまりメソッドで捨てる前に「ありがとう。」と感謝することでポジティブな気持ちで手放す事ができます。あと、Netflixを見て再認識した事は、空き箱が結構役立つんだなぁと思いました。なにか空き箱があれば、引き出しの中の収納に使えるか検討したいと思います。


 こんまりメソッドで片づけをしたい方は、『人生がときめく片付けの魔法』の英語版、"The Life-Changing Magic of Tidying Up" と "Spark Joy" もおすすめです。私は本を読み進めながら、カテゴリーごとに片付けをしました。本を読み終わるころに、片付けを完了できた魔法の本です。


 日本では、英語版のこんまり先生の本はamazonで購入できます。

●『The Life-Changing Magic of Tidying Up』 amazon 販売ページ

●『Spark Joy』 amazon 販売ページ 


---------------------------------------------------------------------------------------------------------------------

関連記事
 アメリカで大ブーム! 英語版のこんまり本を読んでみた - The Life-Changing Magic of Tidying Up

おすすめの洋書に関する全ての記事はこちら
 『お勧めの英語の本』カテゴリの記事

 ---------------------------------------------------------------------------------------------------------------------


『お気に入りのアイテム』カテゴリの記事はこちら

『基本のコーヒーの淹れ方』カテゴリの記事はこちら

『レシピ』動画のカテゴリの記事はこちら

『お勧めの英語本』のカテゴリの記事はこちら


2018年6月18日月曜日

『金持ち父さんの投資ガイド』の英語版、" Rich Dad's Guide to Investing"を読んで学んだ4つの事

 2年前に、ロバート・キヨサキさんのベストセラーの『金持ち父さん 貧乏父さん』の英語版(Rich Dad Poor Dad)と、『金持ち父さんのキャッシュフロー・クワドラント』の英語版(Rich Dad's Cashflow Quadrant)初めて読んでみて、お金に対する考え方が大きく変わりました。


前回の記事


 ロバートさんの本を読む前は、投資の事には全く興味がなかった私ですが、ファイナンシャル リテラシー (お金に関する知識)を高める事の大切さに気付く事が出来ました。実際、本を読んでから日々の習慣に少し変化があり、ファイナンシャルに関する記事やニュースはできるだけ目を通すようになったり、S&P500の動きをチェックしたりするようになりました。この2冊は、私にとってかなりLife Changing Booksでした!まだ読んだことがない方はぜひ読んでみてください。日本語版はアマゾンジャパンでの評価もとても良いです。


 ロバートさんの金持ち父さんシリーズは沢山ありますが、私は上の2冊でとりあえず終わりにする予定でした。ファイナンシャルに関する興味が高くなったのはいいけど、「手持ちのお金を何に投資すべきか・・・?」と考えているうちに、『金持ち父さんの投資ガイド』の英語版(Rich Dad's Guide to Investing)を読んでみることに。この本もアメリカのアマゾンではかなり評価の高いファイナンシャル本です。今日は、この本を読んでお金について学んだ事を4つシェアしたいと思います。

https://amzn.to/2MC7SW8
Rich Dad's Guide to Investing

1.金持ちと貧乏の違いは、使っている言葉である
 「お金を増やす為にはお金がかかる。」と多くの人が思いますが、金持ち父さんが言うには、金持ちになるために必要なのはお金ではなく、「Words」。金持ちはファイナンシャル用語をよく使い、お金を増やしていきます。一方、貧乏な人はファイナンシャル用語を使う事はありません(そもそも用語が理解できていない)。要は、お金持ちになる為に必要なのは、お金ではなく、ファイナンシャル リテラシーです。ファイナンシャル用語を学ぶのにお金はかかりません。


2.実は、投資は退屈なものである
 「投資は常にリスクがあるし、運やタイミングが重要!!」と多くの人が思います。一方、金持ち父さんは「投資はただのプランで、退屈なものだ。」と言います。シンプルな自分のプランに沿って、淡々と投資するだけ。レシピに沿って、パンを焼くのと同じようなもの。はらはらドキドキするようなものではありません。


3.お金に価値があると思いこまない
 貧乏な人ほど、お金に価値があると思い、お金の為に一生懸命働いて、節約して現金をためこみます。そして、苦労してためたお金で買うものは、ほとんど価値のないゴミのようなもの。金持ち父さんは「お金には少しの価値しかない。私だったら、お金が入ったら、すぐに価値のあるものに交換する。」と言います。日本では、長年デフレなので、なかなか理解できないと思いますが、アメリカに住んでいると、インフレを痛感します。外食費も上昇、学費も年々上がっています。10年前に比べて、カリフォルニアのアパートの家賃は30%程上昇。アマゾン プライム会員費は4年で50%上昇(現在$119/年)。COSTCOのメンバーシップ価格は7年で20%上昇(一番安いCostco Gold Star Memberが現在$60/年)。インフレが続くと、どんどんお金の価値は減り続けます。


4.お金よりも価値があるのは時間
 人生で一番価値があるものは時間です。「仕事が忙しいから、投資の勉強をする時間がない。」「忙しいし、投資には興味がない。」と言いわけして、お金の為に働き、節約をしている間にお金の価値は下がり、最後はお金も時間もない状況に。若いうちから少しだけでも時間に投資し、プランを立て、自分の為にお金が働いてくれる仕組み作りをする必要があります。時間もお金も十分あるアーリーリタイヤが出来れば最高ですね。


Rich Dad's Guide to Investing
Contents
Introduction : What You Will Learn from Reading This Book
Phase One : Are You Mentally Prepared to Be An Investor?
Chapter One : What Should I Invest in?
Chapter Two : Pouring a Foundation of Wealth
Chapter Three : The Choice
Chapter Four : What Kind of World Do You See?
Chapter Five : Why Investing Is Confusing
Chapter Six : Investing Is a Plan, Not a Product or Procedure
Chapter Seven : Are You Planning to Be Rich, or Are You Planning to Be Poor?
Chapter Eight : Getting Rich Is Automatic, If You Have a Good Plan and Stick to It
Chapter Nine : How Can You Find the Plan That Is Right for You?
Chapter Ten : Decide Now What You Want to Be When You Grow Up
Chapter Eleven : Each Plan Has a Price
Chapter Twelve : Why Investing Isn't Risky
Chapter Thirteen : On Which Side of the Table Do You Want To Sit?
Chapter Fourteen : Basic Rules of Investing
Chapter Fifteen : Reduce Risk Through Financial Literacy
Chapter Sixteen : Financial Literacy Made Simple
Chapter Seventeen : The Magic of Mistakes
Chapter Eighteen : What Is the Price of Becoming Rich?
Chapter Nineteen : The 90/10 Riddle
Phase Two : What Type of Investor Do You Want to Become?
Chapter Twenty : Solving the 90/10 Riddle
Chapter Twenty-One : Categories of Investors
Chapter Twenty-Two : The Accredited Investor
Chapter Twenty-Three : The Qualified Investor
Chapter Twenty-Four : The Sophisticated Investor
Chapter Twenty-Five : The Inside Investor
Chapter Twenty-Six : The Ultimate Investor
Chapter Twenty-Seven : How to Get Rich Slowly
Chapter Twenty-Eight : Keep Your Day Job and Still Become Rich
Chapter Twenty-Nine : The Entrepreneurial Spirit
Phase Three How Do You Build a Strong Business?
Chapter Thirty : Why Build a Business?
Chapter Thirty-One : The B-I Triangle
Chapter Thirty-Two : Cash Flow Management
Chapter Thirty-Three : Communications Management
Chapter Thirty-Four Systems Management
Chapter Thirty-Five : Legal Management
Chapter Thirty-Six : Product Management
Phase Four : Who Is a Sophisticated Investor?
Chapter Thirty-Seven : How a Sophisticated Investor Thinks
Chapter Thirty-Eight : Analyzing Investments
Chapter Thirty-Nine : The Ultimate Investor
Chapter Forty : Are You the Next Billionaire?
Chapter Forty-One : Why Do Rich People Go Bankrupt?
Phase Five : Giving It Back
Chapter Forty-Two : Are You Prepared to Give Back?
Conclusion : Why It No Longer Takes Money to Make Money


『金持ち父さんの投資ガイド』は読むべき?
 すでに、『金持ち父さん 貧乏父さん』、『金持ち父さんのキャッシュフロー・クワドラント』を読んだ後で、投資に興味があるなら『金持ち父さんの投資ガイド』を読んで損はないと思います。

●英語版はかなり分厚い
 日本語版は金持ち父さんの投資ガイド 『入門編』と 『上級編』の2冊に分かれていますが、英語版はこの一冊。オーダーした本が届いたとき、予想よりかなり分厚いのでびっくりしました。470ページもあります。読み終えるには根気がやや必要です。
Rich Dad's Guide to Investing

●後半は大きなビジネスを持つことについての実践編
 これからビジネスを始めようと考えている方や、すでに自分のビジネスをもっている方は、英語版なら後半、日本語版なら『上級編』も大いに役立つと思います。ビジネスを成功させるための、ビジネスに対する考え方や実践面でのヒントが沢山書かれてあります。逆に、ビジネスを始める予定がない方には後半はやや退屈な内容かもしれません。


●英語の難易度は
  金持ち父さんシリーズはファイナンシャル本ですが、英語自体の難易度は高くないので、洋書としては非常に読みやすい本だと思います。世界的に使用されているLexile指数によると、金持ち父さんシリーズは800L~895L(アメリカの4~9年生の読解レベル)の洋書として紹介されています。


 私は『金持ち父さん 貧乏父さん』の英語版(Rich Dad Poor Dad)を読むまでは、ファイナンシャルに全く興味がなく、恥ずかしながら、ファイナンシャル用語もほとんど分かりませんでした。投資に興味が出てから、ここ2年でファイナンシャル用語を普段の生活で使うようになりました。資産構成もこの2年で大きく変わり、最適化するようになりました。ファイナンシャルに興味を持つようになって、世界のニュースがちょっと違った視点で見れるようになったのも、私にとっては大きな成長でした。これからは私なりの投資プランに沿って、お金に働いてもらえるように淡々と投資をすすめていきます。10年後、20年後がどうなるのか楽しみです。


●日本語版  『金持ち父さんの投資ガイド 入門編』 Amazon 販売ページ

●英語版   『Rich Dad's Guide to Investing』 Amazon 販売ページ


Rich Dad's Guide to Investing

---------------------------------------------------------------------------------------------------------------------
関連記事
 ファイナンシャル本のベストセラー!  『金持ち父さん 貧乏父さん』の英語版 『Rich Dad Poor Dad』 を読んでみた

 アメリカの不動産投資の教科書『Rich Dad Advisors The ABCs of Real Estate Investing』 を読んで学んだ事

おすすめの洋書に関する全ての記事はこちら
『お勧めの英語の本』カテゴリの記事

 ---------------------------------------------------------------------------------------------------------------------


『お気に入りのアイテム』カテゴリの記事はこちら

『基本のコーヒーの淹れ方』カテゴリの記事はこちら

『レシピ』カテゴリの記事はこちら


2016年5月4日水曜日

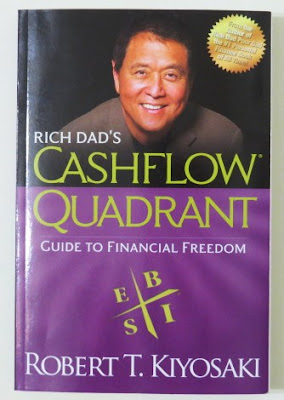
『金持ち父さんのキャッシュフロー・クワドラント』の英語版、"Rich Dad's Cashflow Quadrant" を読んで学んだ5つの事

     有名なフィナンシャル本 『金持ち父さん 貧乏父さん』の英語版に続き、『金持ち父さんのキャッシュフロー・クワドラント』の英語版 "Rich Dad's Cashflow Quadrant"を読み終えましたので、さっそくレビューをしたいと思います。
Rich Dad's Cashflow Quadrant
  ちなみに、Amazonで日本語版のレビューを読んでみると、この本はマルチ商法のバイブル本として使われているからお勧めできないという意見が多数ありました。確かに2日間で極端に多くの高評価レビューがあり、サクラレビューじゃないかと疑ってしまいます。マルチ商法にどう利用されているのか分かりませんが、私の正直なレビューは読んで本当に良かったと思います。とても役立つ本だけに、金持ち父さんの本=マルチ商法で使われる本 というイメージがあるのはとても残念ですね。


 それでは、Rich Dad's Cashflow Quadrant を読んでみて、お金について学んだ事を5つシェアしたいと思います。


1.職業を4つのタイプで考える
 ロバートさんは職業を大きく4つのタイプE、S、B、I に分けて考えています。Eが Employee(従業員)、Sが Self-employed(自営業)、B がBig Business(会社経営)、I がInvestor(投資家)。それぞれのタイプの人が仕事に求める事が違うし、EやSタイプの考えを持つ人が、いきなりBやIになっても成功しないというものでした。要は左から右のクワドラントに移るには気持ちや考えをしっかり変える必要がある事。学校はEとSタイプの職業になる為の教育しかしません。ロバートさんによると、クワドラントの左の職業は、右に比べてファイナンシャルな面でかなり不利で、リスクもあるとの事。

2.お金は目では見えない、脳で見る
 日本に比べて、アメリカでは財布に入れている現金が極端に少ないです。財布に100ドルも入れている人はかなり少ないでしょう。それは、どこでもクレジットカードでの支払いが出来るからで、誰もが多額の現金を持ち歩けば強盗にあい治安が悪くなるからです。クレジットカードのリミットまで使い、不動産を購入し、ローンを組み、利率も変化したり、タックスリターンなどお金の動きは複雑で自分の目では本当に見えません。お金は脳で見る必要があります。


3.アドバイスと真実を混同しない
  お金を脳で見る事が出来ない人は、ファイナンシャルに弱いので、他人のアドバイスを信じて行動します。では、ファイナンシャルのプロである銀行のアドバイ スが正しいか?銀行は銀行に都合の良い事しか言いませんので、銀行のアドバイスが全てだと考えるのは大変危険です。アドバイスを聞く場合、自分自身がプロ フェッショナルと同等レベルの知識をもつ必要があります。


4.自分の負債は小さく
  私は、丁度もうすぐアメリカで初めての家を購入する予定です。日本と違い、アメリカでの不動産価値は長い目で見れば上昇する可能性が高いので、多くの人が「家こそが最高の資産である」と信じています。本当に自分にとって資産になるのでしょうか?前回の、Rich Dad Poor Dadでの「自宅は負債である」という金持ち父さんの名言に納得。では、自宅は誰にとっての資産なのか?金持ち父さんの考えでは、自宅は所有者にとっては大きな負債であり、お金を貸し出す銀行の資産。不動産エージェントやローンカンパニーがアドバイスする額の家ではなく、金持ち父さんの「自分が支払うべき負債はできるだけ小さく」という意見に従うことに。もちろん、ドリームハウスではなくなりますが、それでも自信をもってこの額で良いと思いました。 


5.お金持ちらしい生活をしても、お金持ちにはなれない
 大きな家に住み、豪華な車に乗れば、裕福には見えますが、実はローンまみれで破産寸前の人は多くいます。金持ち父さんは、小さなこじんまりとした家に住み、トラックに乗って、他人から見ればお金持ちとはかけ離れた暮らしをしていました。はじめは負債を小さく、資産を増やすことに集中して、いつの間にかハワイで有名なお金持ちになり、周りを驚かせます。お金持ちがすることを真似て裕福に見える生活をしてもお金持ちにはなれません。お金持ちと同じ考えに切り替えることが大事です。
 
Contents
Introduction : Which Quadrant Are You In?
Chapter One : Why Don't You Get a Job?
Chapter Two : Different Quadrants, Different People
Chapter Three : Why People Choose Security over Freedom
Chapter Four : The Three Kinds of Business Systems
Chapter Five : The Five Levels of Investors
Chapter Six : You Cannot See Money with Your Eyes
Chapter Seven : Becoming Who You Are
Chapter Eight : How Do I Get Rich?
Chapter Nine : Be the Bank, Not the Banker
Chapter Ten : Take Baby Steps
Chapter Eleven : Step 1: It's Time to Mind Your Own Business
Chapter Twelve : Step 2: Take Control of Your Cash Flow
Chapter Thirteen : Step 3: Know the Difference Between Risk and Risky
Chapter Fourteen : Step 4: Decide What Kind of Investor You Want to Be
Chapter Fifteen : Step 5: Seek Mentors
Chapter Sixteen : Step 6: Make Disappointment Your Strength
Chapter Seventeen : Step 7: The Power of Faith
Chapter Eighteen : In Summary

Life-Changing Book!
  この本を読みだして、今までで一番よく将来のお金の事を考えるようになりまし た。金持ち父さんの本を読む前と読んだ後では、お金に対する考え方がまるっきり変わりました。日本人なので、今までは節約をして将来の為に貯金を増やすことが大事だと思っていました。本を読んで、また違った世界もあるのだなと目からウロコでした。私が家の購入を前提にオープンハウスを見に行き出したのは、もう半年前ですが、1か月 半ほど前から金持ち父さんシリーズの本を読みだして考えが大きく変わりました。この本を読んでいなかったら、まったく違う家を選んでいたと思います。アメリカでは家は何度も住み替えるのが普通と考えられているので、家は一生で一度の買い物ではないと言われます。しかし、私の中では今までで一番の大きな買い物になります。人生の大きな節目となる家の購入直前に読めたのはタイミング的にとても良かったです。次はロバートさんが作った『キャッシュフロー101 ボードゲーム』でお金の流れについて勉強したいと思います。
Rich Dad Poor Dad  &  Rich Dad's Cashflow Quadrant
英語の難易度は
  金持ち父さんシリーズはファイナンシャル本ですが、英語自体の難易度は高くないので、洋書としては非常に読みやすい本だと思います。世界的に使用されているLexile指数によると、金持ち父さんシリーズは800L~895L(アメリカの4~9年生の読解レベル)の洋書として紹介されています。Rich Dad Poor Dad は約180ページでしたが、Rich Dad's Cashflow Quadrant は約280ページです。ボリュームがありますが、最初から最後まで楽しく読めます。金持ち父さんシリーズを読まれる方は、まずはRich Dad Poor Dadから読まれることをお勧めします。


 これからビジネス・投資を始める方、経済的に成功する為にファイナンシャルスキルを向上したい方にぜひ読んで欲しいお勧めの本です。お金の流れを学ぶことで、また違った人生になるかもしれません。

●日本語版  『金持ち父さんのキャッシュフロー・クワドラント』 Amazon 販売ページ

●英語版   『Rich Dad's Cashflow Quadrant』 Amazon 販売ページ

Rich Dad's Cashflow Quadrant
 ---------------------------------------------------------------------------------------------------------------------
関連記事
『金持ち父さんの投資ガイド』の英語版、" Rich Dad's Guide to Investing"を読んで学んだ4つの事

 ファイナンシャル本のベストセラー!  『金持ち父さん 貧乏父さん』の英語版 『Rich Dad Poor Dad』 を読んでみた

おすすめの洋書に関する全ての記事はこちら
『お勧めの英語の本』カテゴリの記事

 ---------------------------------------------------------------------------------------------------------------------


『お気に入りのアイテム』カテゴリの記事はこちら

『基本のコーヒーの淹れ方』カテゴリの記事はこちら

『レシピ』カテゴリの記事はこちら